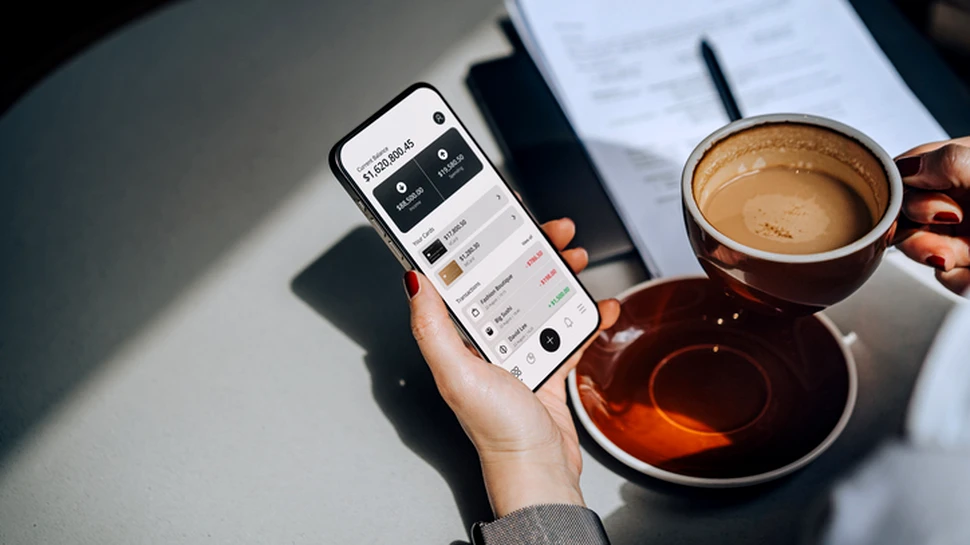

Gestionarea eficientă a finanțelor începe prin atribuirea unui rol clar fiecărui produs: contul curent pentru încasări, plăți și lichidități, cardul de credit pentru cumpărături planificate și finanțare reutilizabilă, iar creditele pentru nevoi mai mari, rambursate după un calendar stabilit. Folosite împreună, aceste instrumente pot oferi control și flexibilitate; folosite fără un buget comun, pot face mai greu de urmărit costul real al datoriilor.
Aplicațiile de banking au schimbat modul în care utilizatorii văd aceste produse. Soldul contului, tranzacțiile, cardurile și ratele pot fi urmărite din același loc, iar unele bănci permit solicitarea și administrarea digitală a produselor de creditare. Totuși, accesul mai simplu nu schimbă regula de bază: fiecare sumă împrumutată trebuie raportată la venitul disponibil și la toate celelalte obligații lunare.
Pentru utilizator, întrebarea utilă nu este câte produse poate avea într-o singură aplicație, ci cum le poate combina astfel încât banii proprii, limita cardului de credit și creditele să rămână ușor de înțeles și de administrat. Diferența o fac disciplina de plată, costul total și vizibilitatea asupra întregului buget.
Contul curent este infrastructura de bază pentru finanțele de zi cu zi. Aici intră de regulă veniturile, de aici pleacă plățile, transferurile și facturile, iar cardul de debit oferă acces la banii proprii. În ecosistemele digitale moderne, același cont devine și punctul din care sunt alimentate ratele sau sunt administrate alte produse financiare.
Această centralizare este utilă pentru că utilizatorul poate vedea mai ușor ce parte din venit este disponibilă pentru cheltuieli, ce sume sunt deja rezervate pentru rate și cât spațiu mai există pentru economisire. Un sold pozitiv nu înseamnă însă automat că bugetul este sănătos: trebuie luate în calcul și plățile viitoare, obligațiile de pe cardul de credit și ratele care urmează să fie retrase.
Rolul contului curent este să ofere lichiditatea necesară activităților cotidiene. Din perspectiva managementului financiar, cele mai importante informații sunt veniturile recurente, plățile fixe, cheltuielile variabile și sumele puse deoparte. Cu cât aceste fluxuri sunt mai vizibile, cu atât este mai ușor să estimezi ce rată poți susține fără să afectezi cheltuielile esențiale.
Dacă vrei să construiești această bază digital, procesul de deschidere cont online poate transforma telefonul în punctul de pornire pentru plăți, economii și administrarea produselor bancare. Important este însă să verifici condițiile pachetului, comisioanele și cerințele asociate beneficiilor oferite.
Cardul de credit funcționează diferit de cardul de debit. La debit folosești banii din contul propriu; la credit folosești o limită aprobată de bancă, pe care trebuie să o rambursezi conform condițiilor contractului. După rambursare, limita poate deveni din nou disponibilă, ceea ce face produsul flexibil, dar și ușor de suprautilizat dacă este tratat ca extensie permanentă a venitului.
Pentru cumpărături planificate, rate fără dobândă sau o cheltuială care poate fi acoperită într-o perioadă scurtă, cardul poate fi eficient. Pentru cheltuieli curente care se repetă lună de lună, utilizarea constantă a limitei poate semnala că bugetul de bază nu mai acoperă consumul și că este nevoie de o ajustare a cheltuielilor.
Creditul de nevoi personale este, de regulă, mai potrivit când ai nevoie de o sumă definită pentru un proiect, o achiziție importantă, renovare sau refinanțarea unor obligații. Primești suma aprobată și o rambursezi conform unui scadențar, ceea ce face mai ușor de anticipat efortul lunar față de o linie revolving utilizată repetat.
Pentru utilizatorii care vor să compare opțiunile disponibile digital, un credit de nevoi personale trebuie analizat prin DAE, rata lunară, perioada, costul total, asigurările opționale și condițiile de rambursare anticipată, nu doar prin dobânda afișată în prima etapă.
Un model simplu este să privești contul curent ca bază, cardul de credit ca instrument pentru situații bine definite și creditul ca obligație planificată pe termen mai lung. Toate trebuie însă evaluate în aceeași imagine financiară. O rată mică la un credit poate părea confortabilă separat, dar devine mai puțin confortabilă dacă se adaugă la soldul cardului de credit, abonamente, chirie și alte plăți recurente.
Centralizarea produselor într-o aplicație ajută, dar nu înlocuiește analiza financiară. Pentru a evita ca un produs să acopere permanent costurile altuia, utilizatorul trebuie să urmărească aceeași serie de indicatori în fiecare lună.
Prima întrebare este cât rămâne efectiv după chirie sau rată ipotecară, utilități, rate, plata minimă sau suma scadentă a cardului, transport, alimentație și alte cheltuieli esențiale. Venitul brut sau soldul din ziua de salariu nu sunt suficiente pentru a evalua capacitatea reală de plată.
Pentru creditele de consum, DAE este indicatorul standard care ajută la compararea costului total anualizat al ofertelor, deoarece include dobânda și anumite costuri obligatorii. Regulile europene cer ca utilizatorul să primească informații standardizate și ca bonitatea să fie evaluată înainte de acordarea creditului. De aceea, o decizie bună nu se bazează doar pe viteza aprobării sau pe valoarea ratei din reclamă.
În cazul cardului de credit, trebuie urmărite separat costurile pentru cumpărături, condițiile perioadei de grație sau ale ratelor fără dobândă și costurile aferente altor utilizări, precum retragerile de numerar. Condițiile diferă între produse și se pot modifica, deci documentele contractuale au prioritate.
Un buget poate deveni dificil de controlat chiar și atunci când venitul este suficient, dacă scadențele sunt dispersate și nu sunt urmărite. Alertele, notificările și debitarea automată pot reduce riscul unei plăți uitate, dar contul trebuie alimentat înainte de data scadentă.
O limită mare nu trebuie folosită integral doar pentru că este disponibilă. Cu cât soldul utilizat rămâne ridicat mai mult timp, cu atât bugetul are mai puțin spațiu de manevră. Rambursarea disciplinată și folosirea cardului pentru cheltuieli planificate fac diferența dintre flexibilitate și acumularea de datorie.
Creditul poate rezolva o nevoie de finanțare, dar nu înlocuiește economiile. Un fond de rezervă reduce riscul ca o reparație, o perioadă cu venit mai mic sau o cheltuială medicală neprevăzută să fie acoperită imediat printr-un nou împrumut. Pentru managementul sănătos al finanțelor, economisirea trebuie tratată ca parte a bugetului, nu doar ca ceea ce rămâne la finalul lunii.
Mai multe produse nu înseamnă automat mai multă flexibilitate. Două carduri de credit, un overdraft și un credit de nevoi personale pot crea costuri și scadențe greu de urmărit dacă fiecare nu are un rol clar. Periodic, merită verificat dacă produsul este folosit, cât costă și dacă există o alternativă mai simplă pentru aceeași nevoie.
Aplicațiile bancare oferă funcții utile precum blocarea cardului, modificarea limitelor, notificări în timp real și autorizarea tranzacțiilor. Acestea sunt instrumente de control, dar utilizatorul trebuie să protejeze datele de autentificare, să verifice mesajele suspecte și să nu aprobe operațiuni pe care nu le-a inițiat.
Piața bancară din România se îndreaptă către ecosisteme în care mai multe produse pot fi accesate și administrate din aceeași aplicație. Diferența relevantă pentru utilizator nu este doar numărul de funcții, ci cât de bine îl ajută platforma să vadă solduri, tranzacții, rate și costuri și să ia decizii informate.
BCR permite deschiderea contului George 100% online, iar aplicația oferă plăți, transferuri, carduri și acces la produse de creditare. Banca confirmă că prin George pot fi obținute 100% online, pentru clienții eligibili, credit de nevoi personale, card de credit și overdraft. Cardul de credit poate fi administrat digital, iar produsele de creditare sunt integrate în aceeași relație bancară.
Pentru managementul financiar, avantajul practic al unui astfel de ecosistem este vizibilitatea: utilizatorul poate avea într-un singur canal banii proprii și produsele de finanțare. Totuși, condițiile de cost și eligibilitate trebuie analizate separat pentru fiecare produs; faptul că apar în aceeași aplicație nu le transformă într-un singur produs și nu elimină riscul de supraîndatorare.
ING prezintă Home’Bank ca platformă pentru plăți, administrarea conturilor și accesarea produselor. Secțiunea Statistici grupează cheltuielile și încasările, iar din aplicație pot fi administrate conturi, carduri și linii de credit. Clienții eligibili pot accesa ING Personal direct din Home’Bank și pot face rambursări anticipate din aplicație.
Pentru utilizator, combinația dintre analiza cheltuielilor și vizibilitatea creditelor poate ajuta la înțelegerea mai rapidă a impactului ratelor asupra bugetului lunar.
BT Pay permite deschiderea relației bancare online și oferă vizualizarea conturilor, soldurilor, cardurilor și istoricului tranzacțiilor. Aplicația grupează cheltuielile pe categorii, permite gestionarea cardurilor și include funcționalități pentru produse de creditare. Banca Transilvania oferă solicitarea online a creditului de nevoi personale și a cardurilor de cumpărături STAR pentru clienții eligibili.
Pentru cine folosește mai multe produse, utilitatea vine din faptul că tranzacțiile de debit, cardurile de credit și informațiile despre credite pot fi urmărite în același ecosistem digital.
Raiffeisen permite deschiderea contului prin Smart Mobile și oferă notificări pentru tranzacțiile din conturi și de pe cardul de credit. Clienții eligibili pot accesa Flexicredit 100% online, iar cardurile de credit pot fi solicitate și administrate din aplicație. Banca promovează astfel relația dintre contul curent, încasarea veniturilor și accesul la produse de creditare în același canal digital.
În loc să alegi aplicația cu cea mai lungă listă de funcții, verifică dacă rezolvă bine activitățile pe care le faci în fiecare lună:
Instrumentele digitale pot face administrarea mai simplă, dar disciplina rămâne decisivă. O regulă utilă este să verifici lunar, în aceeași ordine, venitul disponibil, cheltuielile fixe, soldul cardului de credit, ratele, economiile și obiectivele următoarei luni. Dacă pentru plata unei datorii devine necesară o altă datorie, problema nu mai este alegerea aplicației, ci echilibrul bugetului.
Ce rol are contul curent în administrarea creditelor?
Contul curent centralizează veniturile și plățile și este adesea contul din care se achită ratele sau sumele datorate pe cardul de credit. El ajută la vizibilitatea bugetului, dar nu înlocuiește analiza de eligibilitate și nu garantează aprobarea unui produs de creditare.
Este bine să folosesc cardul de credit pentru cheltuielile de zi cu zi?
Poate fi util dacă ai un plan clar de rambursare și respecți condițiile produsului. Dacă ajungi să folosești creditul în mod constant pentru a acoperi cheltuieli curente pe care venitul nu le mai susține, este un semnal că bugetul trebuie reevaluat.
Cum urmăresc mai ușor mai multe rate și scadențe?
Folosește notificările și calendarul din aplicația bancară sau un calendar separat, notează toate datele scadente și păstrează în cont suma necesară înainte de debitare. Este important să urmărești obligațiile împreună, nu fiecare credit separat.
Este mai simplu să am contul și creditele la aceeași bancă?
Poate fi mai simplu administrativ, deoarece vezi produsele în aceeași aplicație și poți avea plăți sau transferuri automatizate. Totuși, oferta trebuie comparată după DAE, cost total, flexibilitate și condiții. Simplitatea digitală nu garantează că produsul este și cea mai potrivită opțiune financiară.
Deschiderea unui cont online îmi garantează accesul la credit?
Nu. Un cont poate simplifica relația digitală cu banca și accesul la aplicație, dar fiecare cerere de credit este analizată separat. Creditorul trebuie să evalueze capacitatea de rambursare, iar aprobarea depinde de criteriile de eligibilitate, venituri, obligații și profilul solicitantului.
Surse: www.bcr.ro, www.ing.ro, www.bancatransilvania.ro, www.raiffeisen.ro, finance.ec.europa.eu.
Date și informații verificate la 7 septembrie 2026.
Condițiile comerciale, costurile și criteriile de eligibilitate se pot modifica. Pentru o decizie financiară trebuie consultate informațiile și documentele oficiale valabile la data solicitării.